 評價・信用版・遊戲知識
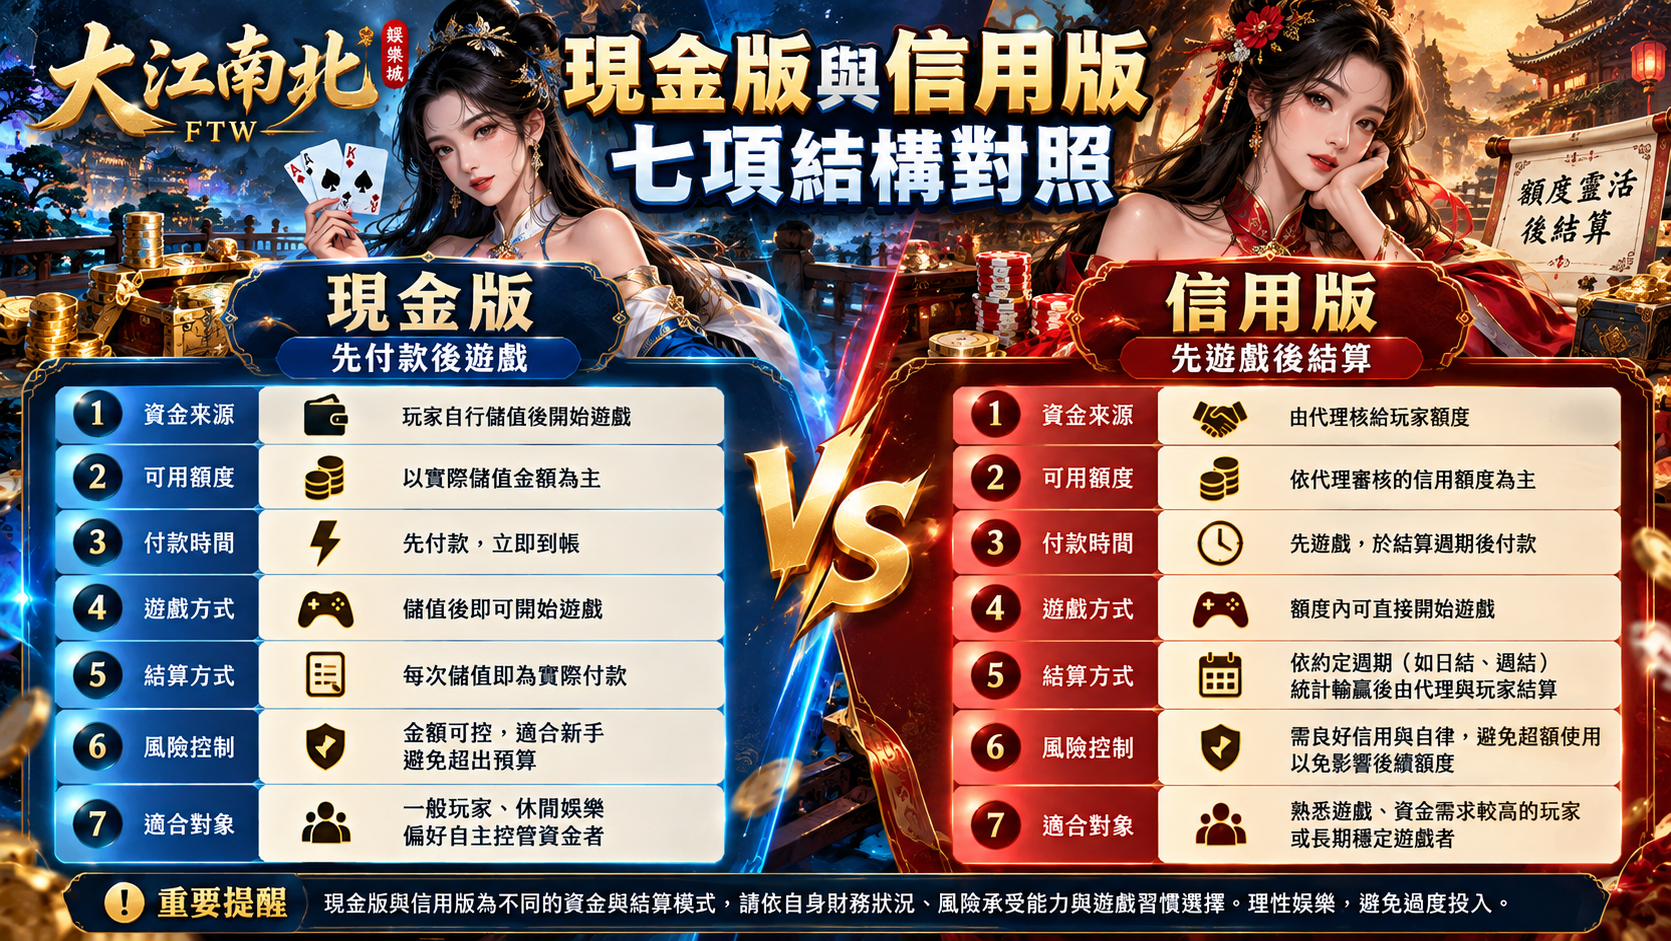
「現金版比較安全」「信用版比較方便」——這兩句話都對,但都沒講到重點。真正的差別不在方便程度,而在誰承擔風險、紀錄留在哪裡、出事時你找得到誰。這篇用七個項目逐條對照,讓你在選之前就知道自己選的是什麼結構。
一句話的結構差異
現金版:你和平台之間是兩端關係,錢先進平台,玩完提領。
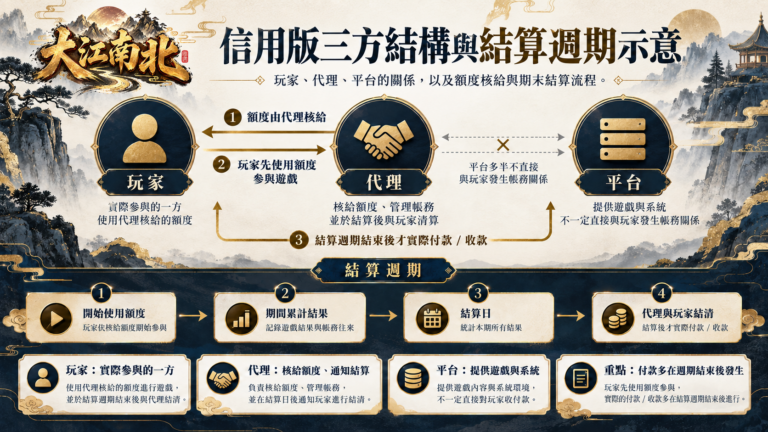
信用版:你和代理之間是兩端關係,平台在你看不到的另一側,錢在結算後才移動。
這個差異會往下擴散成七個具體後果。
七項逐條對照
| 項目 | 現金版 | 信用版 |
|---|---|---|
| 付款時點 | 下注前先儲值 | 結算週期結束後才付 |
| 損失上限 | 你實際存入的金額 | 代理核給的額度 |
| 帳務對象 | 平台 | 代理個人 |
| 紀錄保存 | 平台帳戶內可自行調閱 | 多依賴代理提供的截圖或對帳單 |
| 爭議管道 | 平台客服與申訴流程 | 與代理私下協商 |
| 金流形式 | 平台指定收款管道 | 多為私人帳戶轉帳 |
| 停止方式 | 不再儲值即可停 | 需先與代理結清 |
三個最容易被低估的差異
一、損失上限的心理差別
現金版的上限是你「已經拿出來」的錢,那筆錢離開帳戶時你會有感覺。信用版的上限是一個數字,在結算日之前它不會從你的戶頭消失。
為什麼這會影響下注行為
金錢的痛感來自支付的當下。把支付延後,等於把痛感延後——而延後的痛感在下注當下不會對行為產生煞車。這不是意志力問題,是支付結構設計出來的結果。
二、紀錄歸誰保管
現金版的下注紀錄在平台系統裡,你可以自己調。信用版的對帳數字由代理提供,你看到的是結果,不是原始資料。
如果你正在使用信用版,每個週期自行記錄下注時間、金額與結果。不是為了跟誰吵,而是當數字對不上時,你手上要有可以比對的東西。
三、想停下來的難易度
現金版要停,不再儲值就停了,沒有人需要同意。信用版要停,得先結清;而「結清」的條件、時程與金額,往往是在你想停的時候才第一次被討論。
兩種版本的常見誤解
| 常聽到的說法 | 實際情況 |
|---|---|
| 「信用版不用先出錢,所以風險比較低」 | 風險沒有消失,只是從「已付」變成「未付」。上限反而從存款額變成額度。 |
| 「現金版提款慢,信用版比較快」 | 速度取決於個別平台與代理,不是版本本身的性質。 |
| 「信用版贏了馬上拿得到」 | 取決於代理的付款意願與能力,沒有第三方擔保。 |
| 「現金版的錢被平台扣住就沒救」 | 平台至少有條款、客服與申訴紀錄可循;私人轉帳沒有。 |
該怎麼選
這不是本站能替你決定的事,但有兩個判斷點可以先想清楚:
- 你希望損失上限由誰決定?現金版是你(存多少就是上限);信用版是代理(額度多少就是上限)。
- 出事時你希望找誰?現金版是有條款與客服的平台;信用版是一個人。
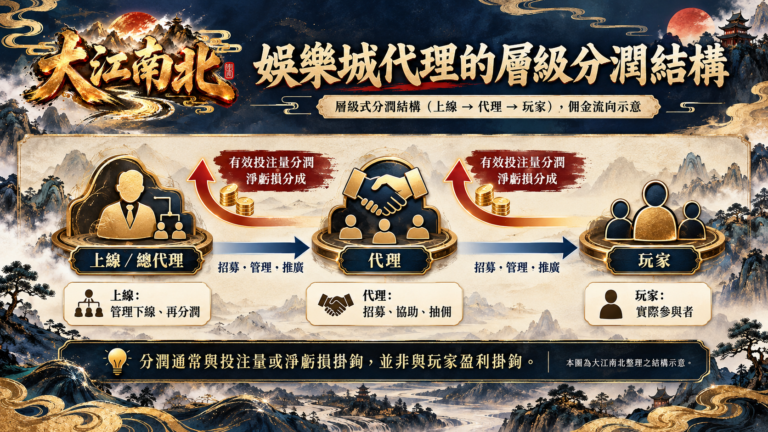
信用版的完整運作結構見大江南北信用版怎麼運作;代理環節的風險見代理的佣金來源。
常見問題
大江南北現金版和信用版是同一個系統嗎?
本站是資訊網站,不提供任何版本的帳戶服務,也不設代理。帳戶與金流在會員專區 fnts168.net。本篇整理的是這兩種結構的一般差異,不代表特定平台的實際做法。
信用版的額度算不算是我的錢?
不算。額度是「對方願意讓你欠到多少」的上限,不是本金也不是優惠。它代表的是你在單一週期內可能需要支付的最大金額。
現金版就不會有爭議嗎?
會。常見爭議包括流水未達、身分驗證未完成、優惠條款排除項目等。差別在於現金版的爭議有條款與平台紀錄可以對照,信用版多半只能靠雙方說法。
可以同時用兩種嗎?
技術上可以,但風險會疊加——你同時有「已付出的錢」和「未付的額度」兩筆曝險,而且分屬不同對象、不同紀錄系統。要追蹤自己的真實損失會更困難。
本文為一般資訊,不構成法律、財務或個人化下注建議。規則可能變動,請以實際條款與所在地法規為準。